3D打印弹性体是利用增材制造技术制备出具有高延伸率、回弹性能好、减振性高、手感柔软的聚合物材料,主要分为TPU、TPE/TPA、弹性光敏树脂、硅橡胶、PEBA等。近两年市场核心变化不是简单的扩容,而是从原型验证走向了功能件、终端件制造。不同的研究机构由于统计口径的不同,对于绝对规模的估计也不完全相同,但是大多数认为2025-2026年全球市场大概在5亿到9亿美元左右,未来几年的复合增速约为26%-29%。增速远超增材制造行业整体水平,说明弹性体已经成为聚合物3D打印中增长最快的材料分支之一。
过去柔性3D打印材料普遍存在撕裂强度低、回弹快、耐老化差、批次稳定性差等问题,所以大多数只用作外观样件或者短期测试。目前的竞争重点就是“长期服役性能”。TPU由于耐磨、耐疲劳、成熟的供应链一直占据主导地位,而TPA、PEBA等材料因为轻量化、高能量回馈在运动装备上逐渐被关注;光固化弹性树脂正克服撕裂强度、延伸率、耐久性不足的缺陷。同时材料厂商也把硬度梯度、颜色、生物基含量、可回收性、粉末重复利用率等要素加入到产品的评价体系当中。因此未来材料的价值不是由“能不能打印”来决定的,而是由能否在打印效率、机械性能、寿命和成本之间达到一个稳定的平衡来决定的。
鞋类、运动用品是目前有示范效应的市场。晶格鞋底、个性化的鞋垫、缓冲结构可以直接用数字模型对局部刚度、回弹进行调节,不能用传统模具完成。汽车领域更看重密封、减振、护套、软连接、内饰功能件的小批量快速制造。医疗和可穿戴设备的潜力也很大,患者适配型护具、软组织模型、矫形件和贴身部件对于个性化、舒适性和快速交付有天然的需求。
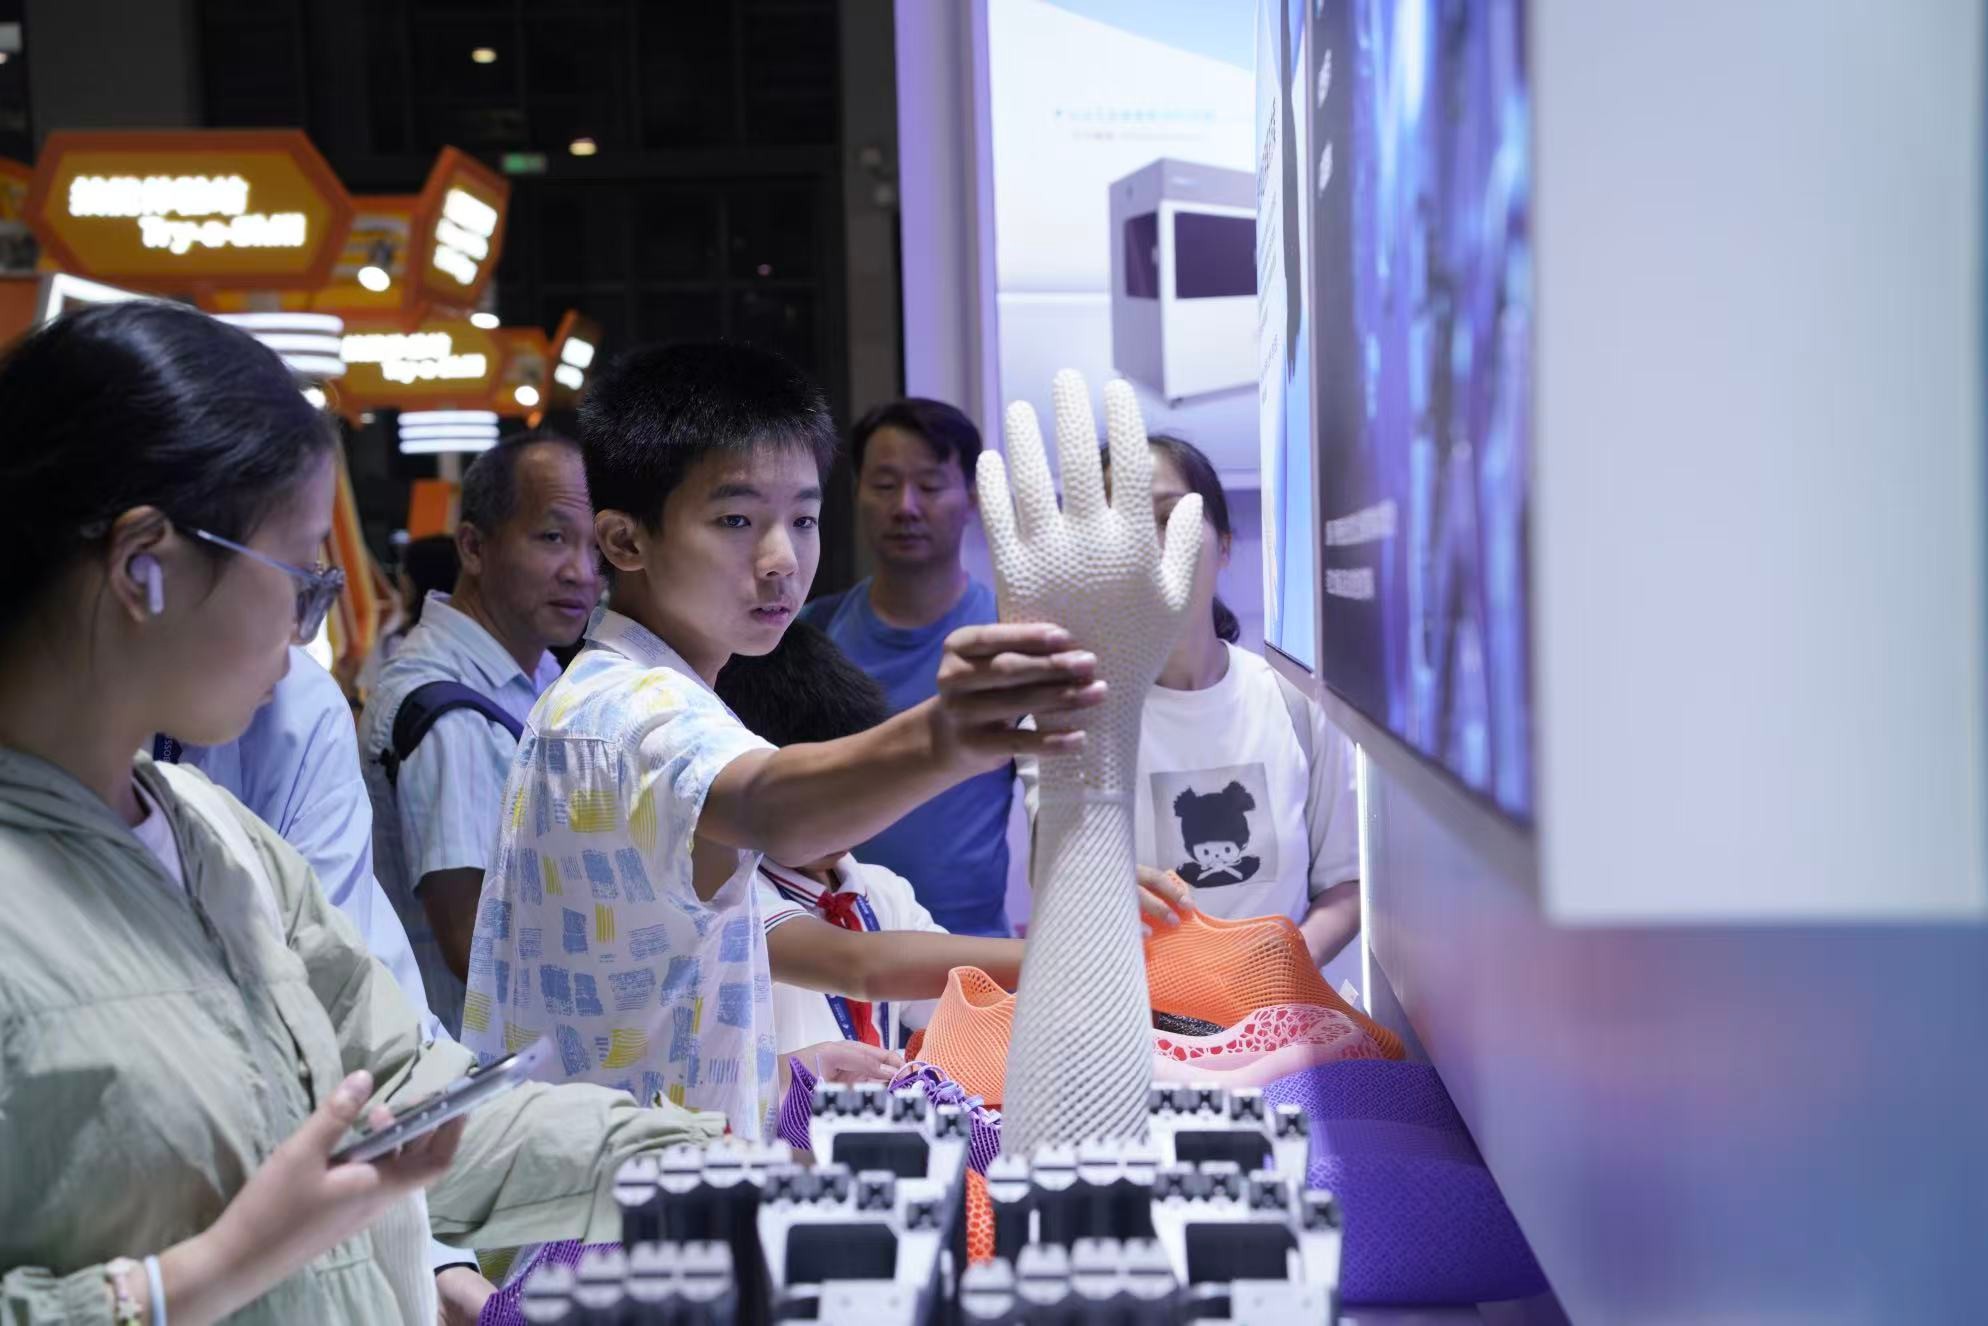
另外软体机器人、消费电子防护件、工业夹治具也形成了新的增量市场。因此,市场需求也由原来的“打印一个柔软的零件”变成了现在的“用数字结构设计出传统工艺无法达到的性能”。
工艺端SLS、MJF等粉末床技术适合无支撑、批量化生产复杂的柔性结构,是鞋类、护具、工业件的重要路线;DLP/SLA依靠较高的精度和较好的表面质量,在消费产品、医疗模型、精细弹性零件等方面有优势;FFF/FDM凭借设备成本低、材料开放度高,继续服务于研发和低成本的功能验证。弹性体设备正在由“小幅面研发机”向“大幅面、连续化生产装备”转变。以联泰科技2026年推出的新品弹性体3D打印机Cute800为例,该设备使用的是DLP路线,成型体积为819×432×400mm,使用8K超分辨率光源系统,并且采用了自动铲件、智能补液的设计来减少连续生产过程中人工的干涉。根据企业的公开资料可知,它的典型产能为5小时可以生产出12双鞋。该案例的意义并不只是速度,而是从工程化角度来说明行业竞争已经开始对幅面、稳定性、自动化以及批量排产进行工程化的重新塑造。未来真正进入终端供应链的企业,也会越来越依靠“材料、设备、软件、后处理、质量控制”一体化的能力。
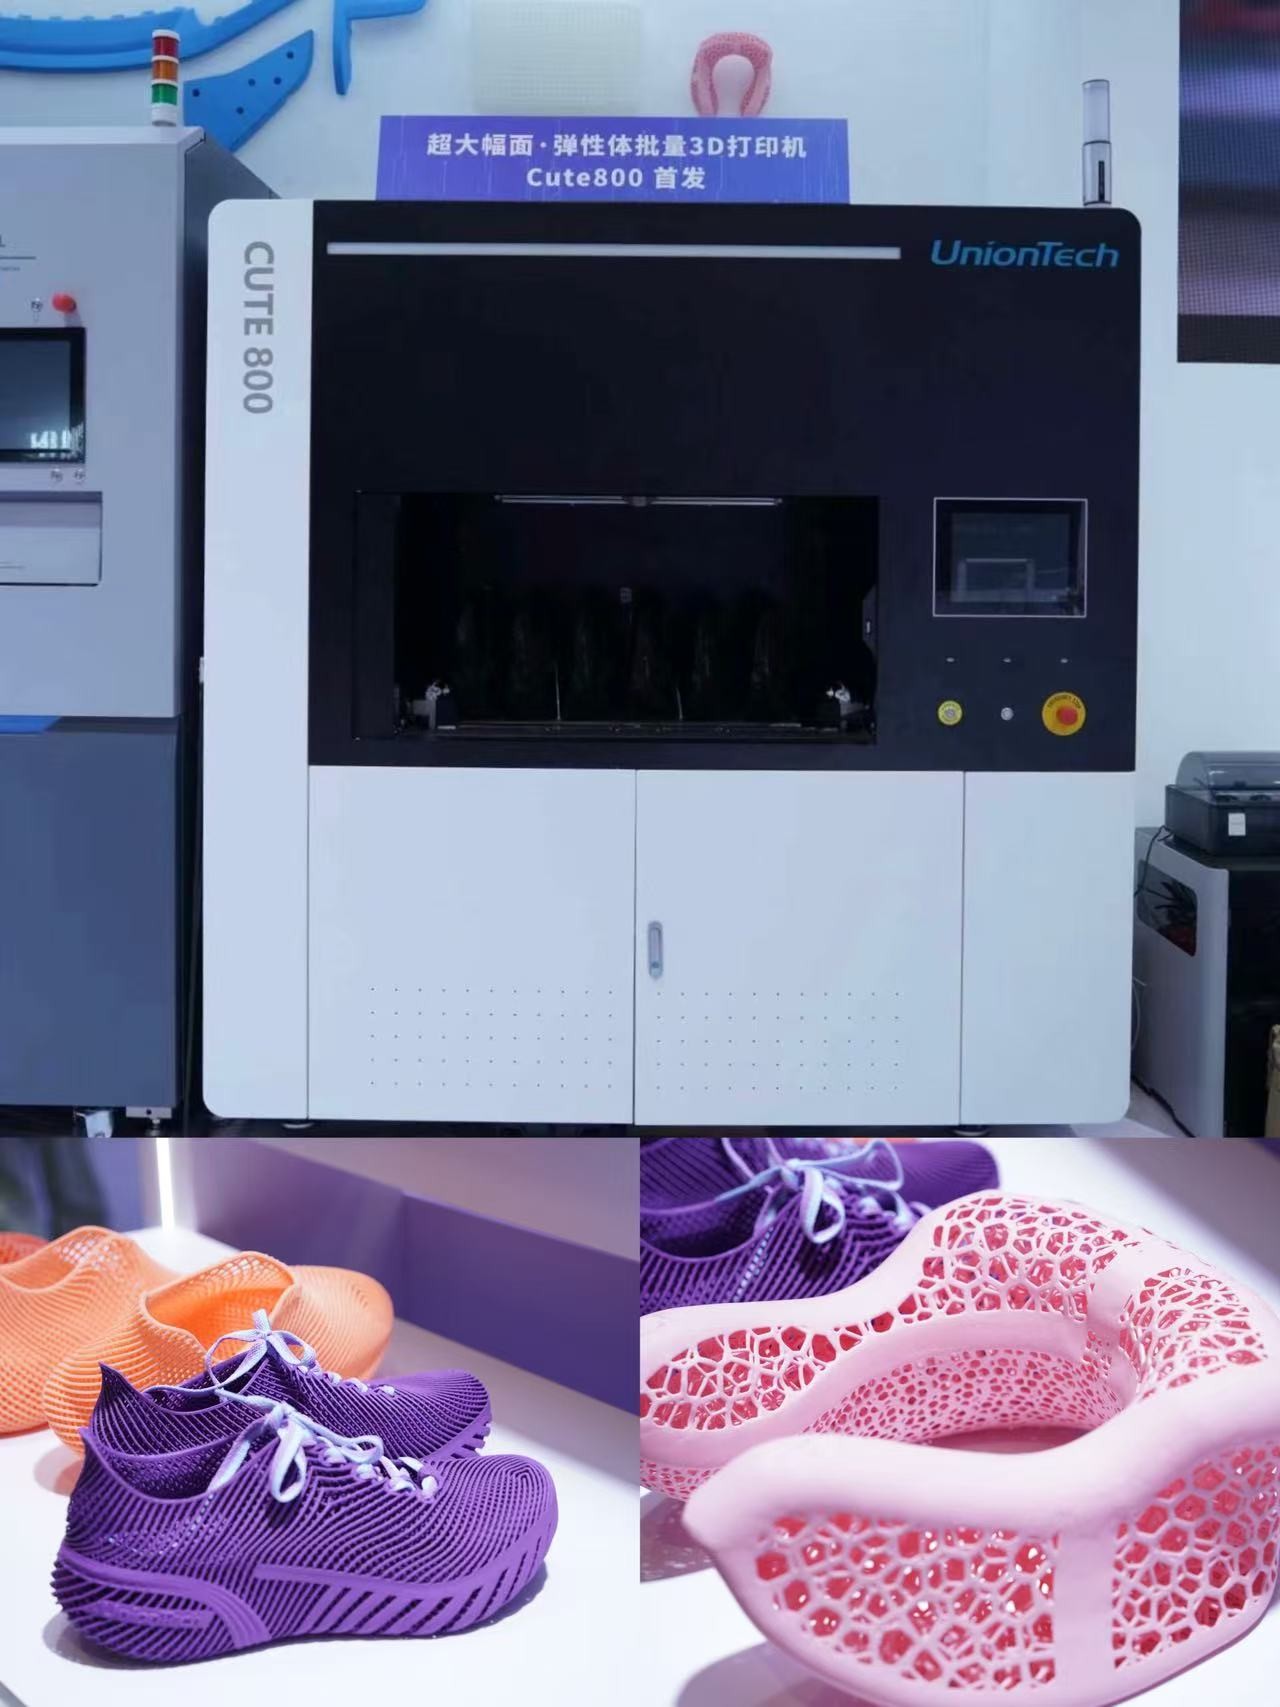
在今后的三年和五年内,3D打印弹性体市场会有如下四种趋向。第一,从高价小批量转向成本可测算的中小批量生产,单位件经济性成为商业化的关键;第二,从单一硬度材料向可调性能、梯度结构、多材料协同发展的方向转变,产品的差异化越来越取决于“材料+结构”共同作用;第三,可持续性会逐渐成为采购门槛,生物基弹性体、可回收材料以及粉末循环利用会加快导入;第四,中国市场有望依靠鞋服、汽车、消费电子、机器人、医疗器械制造等基础实现较快增长。Cute800这样的面向大批量生产的设备出现,也表明国内厂商已经开始将竞争重心从能否打印柔性件转移到能否稳定、连续、可复制地生产柔性件上。因此企业的真正壁垒不是低价材料或者单机速度,而是配方稳定、工艺数据库、自动化水平、应用验证以及与客户一起开发的能力。总体上来说,3D打印弹性体正在由增材制造中的一种小众柔性材料,变成个性化制造和规模化生产之间的平台型材料,下一阶段的胜负会更多地体现在工程化能力的竞争上。

在线咨询
微信咨询
 微信扫码咨询
电话咨询